
Сегодня, возможно, впервые в современной истории США ежемесячный счет за электричество стал одним из вопросов на выборах.
Разумеется, не буквально — хотя в девяти штатах действительно выбирают членов комиссий по коммунальным услугам. Но, как написало в пятницу агентство Reuters, эти промежуточные выборы могут стать "первыми, на которых коммунальные компании и, в частности, стоимость электричества оказались в центре внимания." Для тех, кто давно следит за этой темой, это не новость. Еще в августе 2025 года, когда «кризис счетов за электричество» обсуждали в основном возмущенные пользователи Facebook из Мэриленда, мы опубликовали график индекса потребительских цен на электричество со стрелкой вверх и простым прогнозом:
Через год этот график станет самым популярным на сайте pic.twitter.com/h93gWXMoNL
— zerohedge (@zerohedge) 11 августа 2025 года
Пятнадцать месяцев спустя график обновлен с учетом последнего отчета по ИПЦ — за сентябрь. С января 2020 года компонент электричества в индексе вырос на 43%, а общий индекс — на 30%. Средняя цена киловатт-часа поднялась с 13,4 до 19,6 цента — на 46%, а индекс стоимости электричества продолжает расти на 4,4% в годовом выражении.
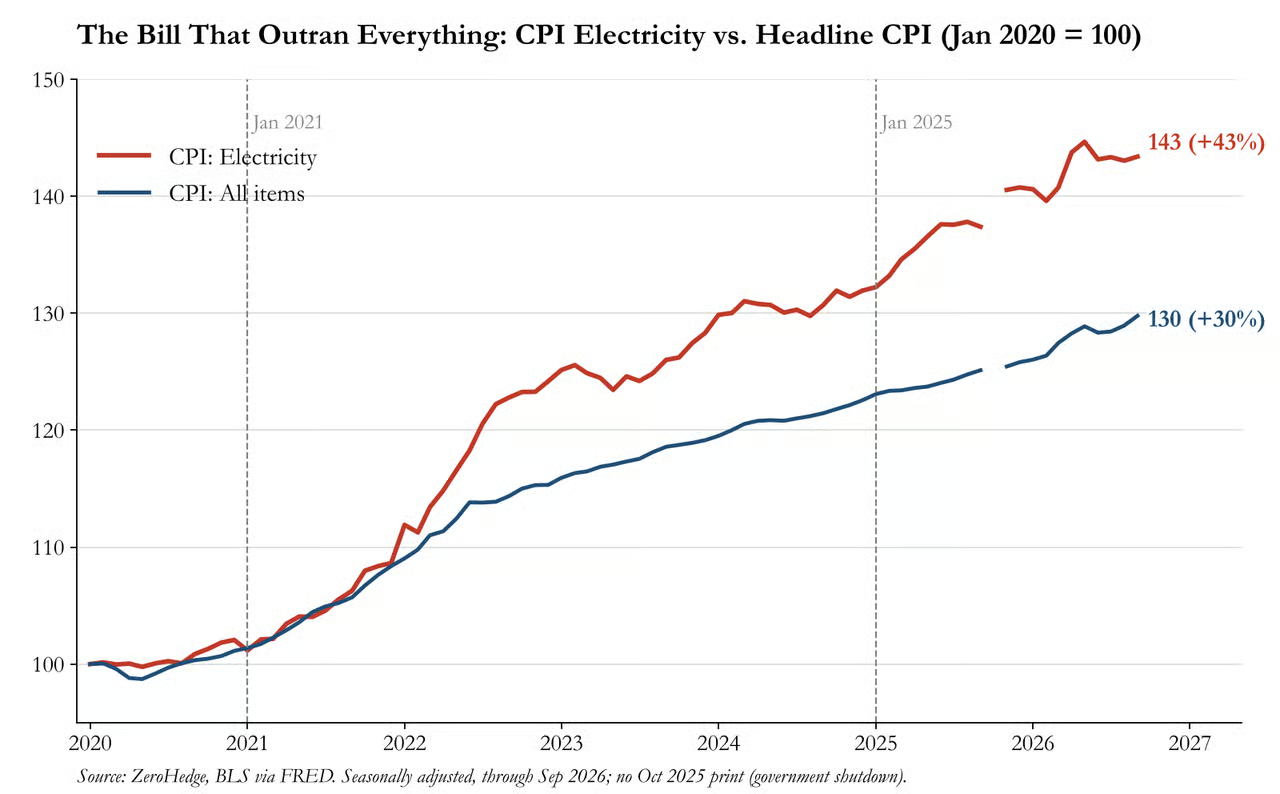
И прежде чем какая-либо из партий начнет праздновать победу, стоит вспомнить: средняя цена киловатт-часа выросла на 32% с января 2021-го по январь 2025 года и еще на 9,5% с тех пор — за год, когда избирателям обещали вдвое снизить цены на энергию. Вот она, двухпартийность во всей красе.
В прошлом месяце мы использовали новую серию Goldman Sachs под названием «Доступность» (Affordability), чтобы показать, где счета выросли сильнее всего. График, который мы опубликовали, набрал более 200 тысяч просмотров — это кое-что говорит о том, сколько людей сейчас внимательно изучают свои счета:
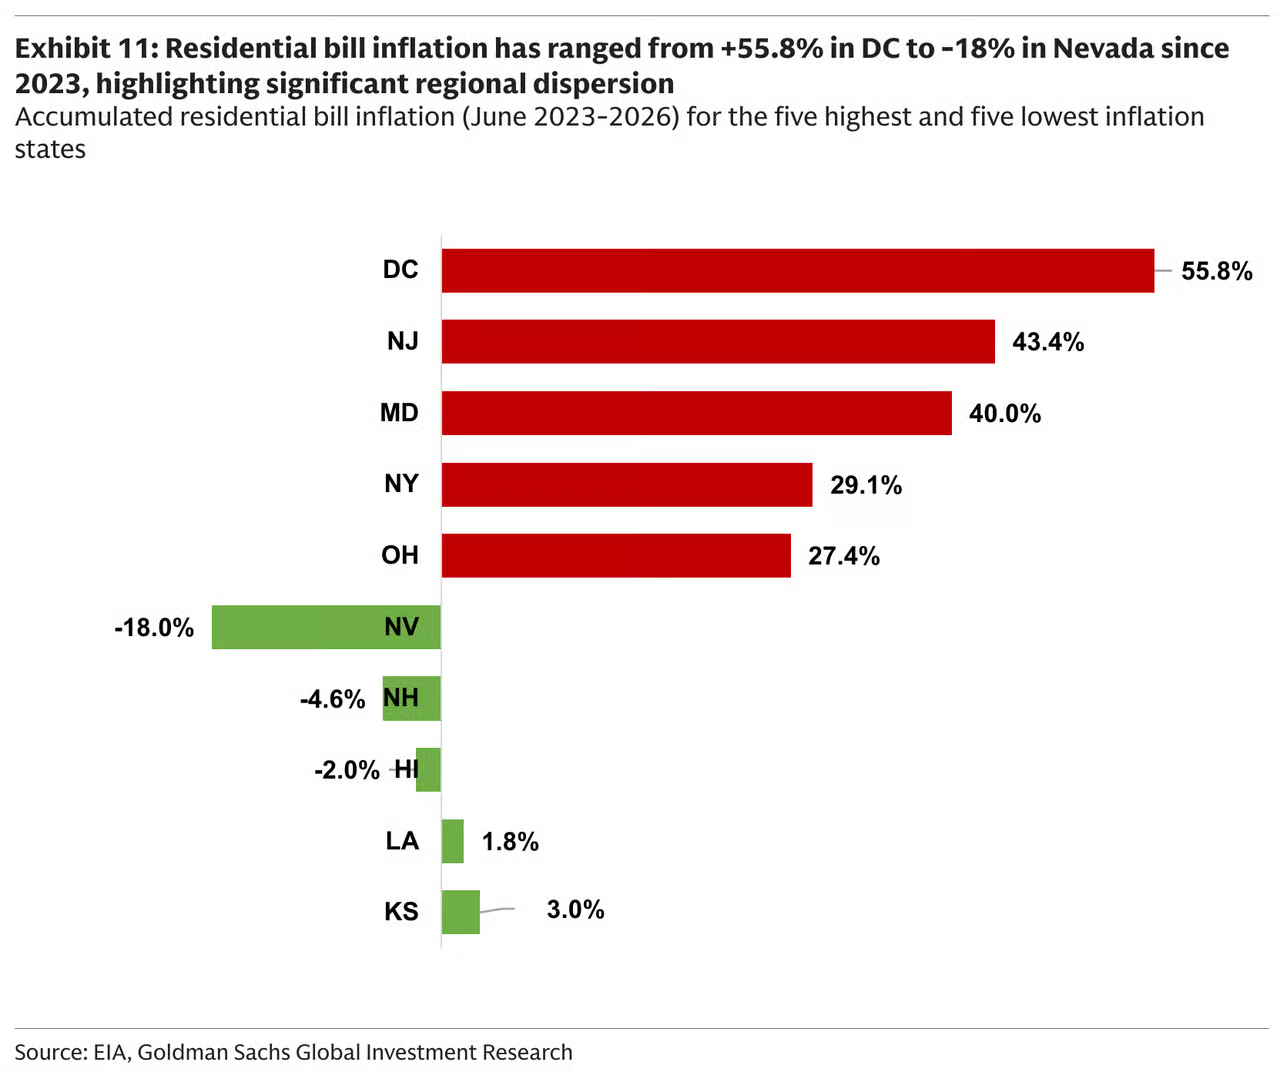
Теперь, когда избирательные участки открыты, самое время вернуться к тому же отчету — «Доступность для потребителей: знакомство со счетом за электричество» (доступен подписчикам Pro) — и рассмотреть вопрос с другой стороны: вскрыть конверт, пройтись по счету строка за строкой и выяснить, какие именно начисления сильнее всего увеличивают сумму. Как выясняется, ответ гораздо больше зависит от вашего почтового индекса, чем от того, за какую партию вы голосуете.
Три составляющие одного счета
Команда аналитиков Goldman Sachs по коммунальному сектору под руководством Карли Дэвенпорт начинает с основ:
«В типичный счет за электричество входят три основные составляющие: плата за электроэнергию, плата за ее доставку и прочие начисления. Иными словами, это расходы на выработку электричества и его доставку потребителю, содержание электросети, а в некоторых случаях — выполнение целей государственной политики. Стоимость электроэнергии в первую очередь зависит от цен на природный газ, оптовых цен на электричество и рынка мощности; плата за доставку отражает инвестиции в магистральные и распределительные сети. К прочим начислениям относятся налоги, программы общественной пользы, помощь малоимущим, требования по использованию чистой энергии и расходы, связанные с лесными пожарами. Поэтому счета могут расти из-за стоимости топлива и электроэнергии, вложений в инфраструктуру, государственных программ или сочетания этих факторов.»
Звучит просто. Но соотношение трех составляющих сильно различается в зависимости от того, какая компания прислала вам счет. Возьмем пример Goldman Sachs — счет Con Edison для небольшой квартиры в Нью-Йорке: в феврале 2024 года при потреблении 242 кВт·ч общая сумма составила $103,47, из которых собственно электричество стоило лишь $31,21. Оставшиеся $72,26, или 70%, — плата за доставку: опоры, провода и подстанции регулируемой коммунальной компании, а также налоги и сбор «на поддержку энергосистемы».
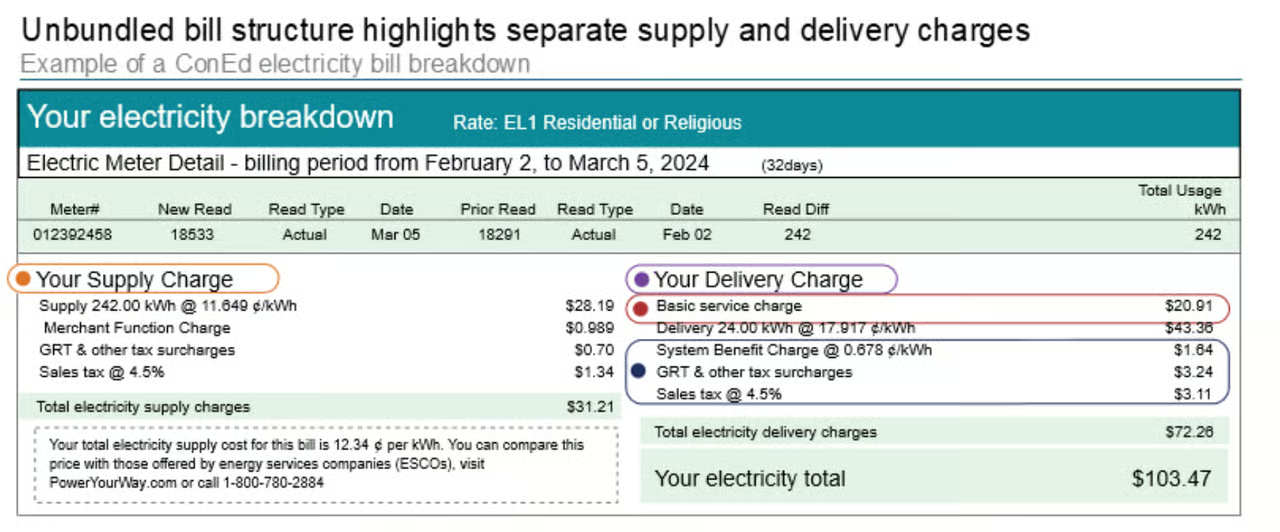 (Источник: Con Edison, Goldman Sachs)
Пересечем Гудзон. В счетах двух жителей Нью-Джерси, за которыми Goldman Sachs следил больше года, соотношение обратное: у одного клиента JCP&L, принадлежащей FirstEnergy (FE), на выработку электричества приходится около 73% счета, а у клиента PSE&G компании PSEG (PEG) плата за электроэнергию составляет примерно 70%. Один и тот же регион — почти зеркально разные счета. Возможно, поэтому политические споры о том, «кто виноват», такие запутанные: в Нью-Йорке причина в основном в расходах самой коммунальной компании, а в Нью-Джерси — в оптовом рынке, который она не контролирует.
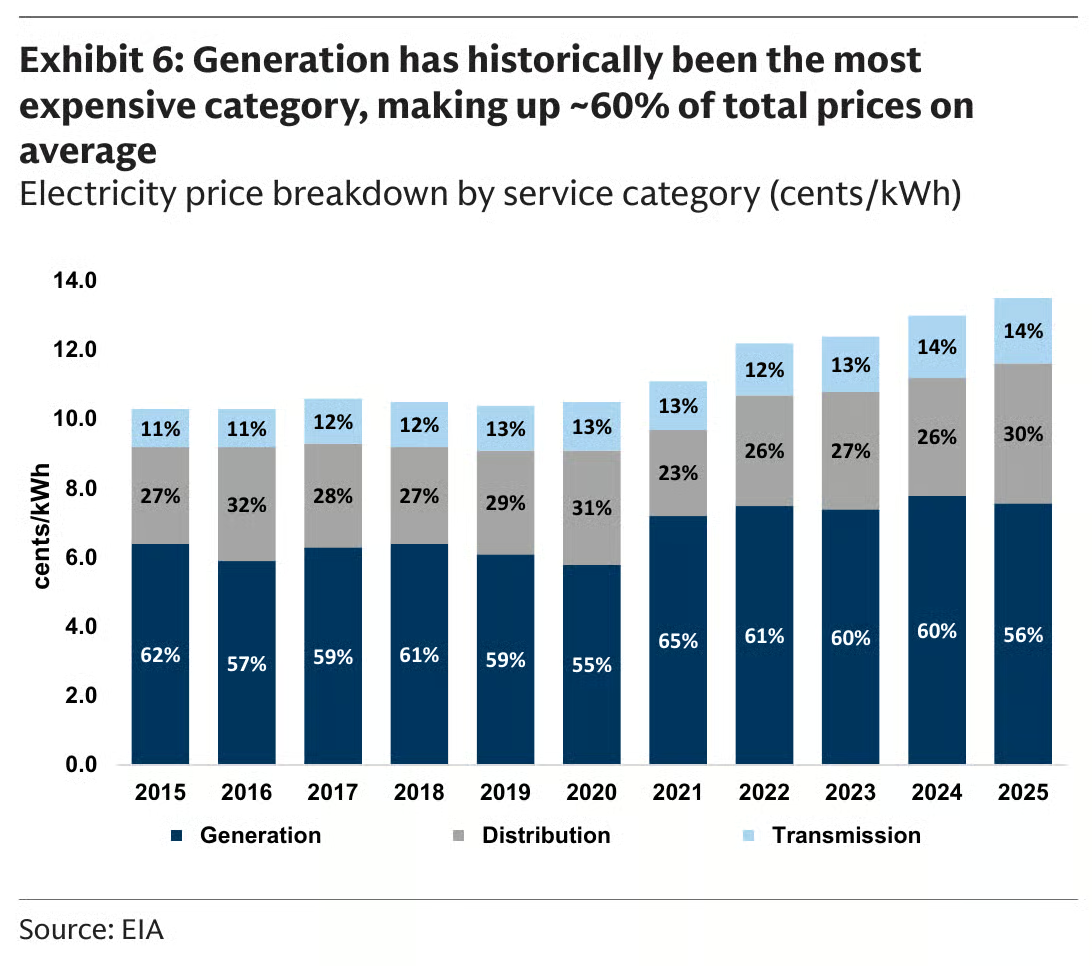
В среднем по стране основную часть цены по-прежнему составляет выработка электричества, но тенденция заслуживает внимания. По данным EIA, ее доля в средней цене снизилась с 62% в 2015 году до 56% в 2025-м. При этом доля распределения выросла с 27% до 30%, а передачи — с 11% до 14%. Иными словами, электросеть — и доход, который компании получают от ее строительства, — занимает все большую долю каждого счета. К этому мы еще вернемся.
Множество мелких надбавок
Если вы когда-нибудь пытались разобраться в счете и бросили на полпути, скорее всего, дело в надбавках. Goldman Sachs определяет их как «специальные утвержденные властями механизмы начисления платы, которые позволяют обходить традиционное утверждение тарифов и компенсировать конкретные расходы». К ним относятся отложенные расходы на топливо и устранение последствий штормов, сборы на общественные программы и борьбу с лесными пожарами, компенсация долгов за электричество — она, что особенно удобно, «обычно растет в периоды высокой инфляции или экономических трудностей», так что платящие клиенты покрывают расходы тех, кто не может заплатить, — а также надбавки на капитальные вложения, например DSIC. Они позволяют коммунальной компании возмещать расходы на электросеть «в промежутках между официальными пересмотрами базовых тарифов».
Проще говоря, значительная часть того, за что вы платите, не проходит через публичную процедуру утверждения тарифов, которая попадает в заголовки новостей. Эти суммы просто появляются в счете.
Лучше всего это видно на примере счета домохозяйства в штате Огайо, обслуживаемого American Electric Power (AEP). Он длинный, поэтому мы разобрали его по строкам:
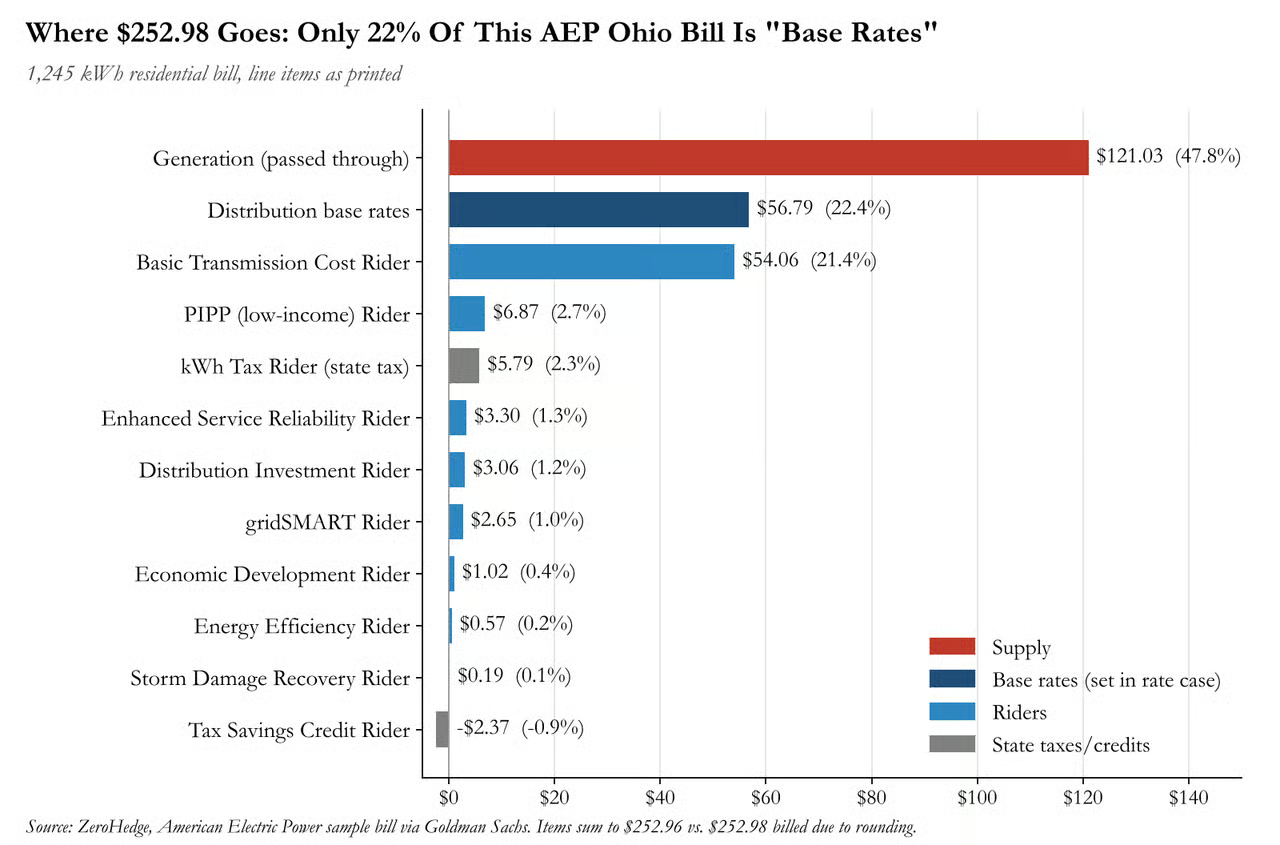
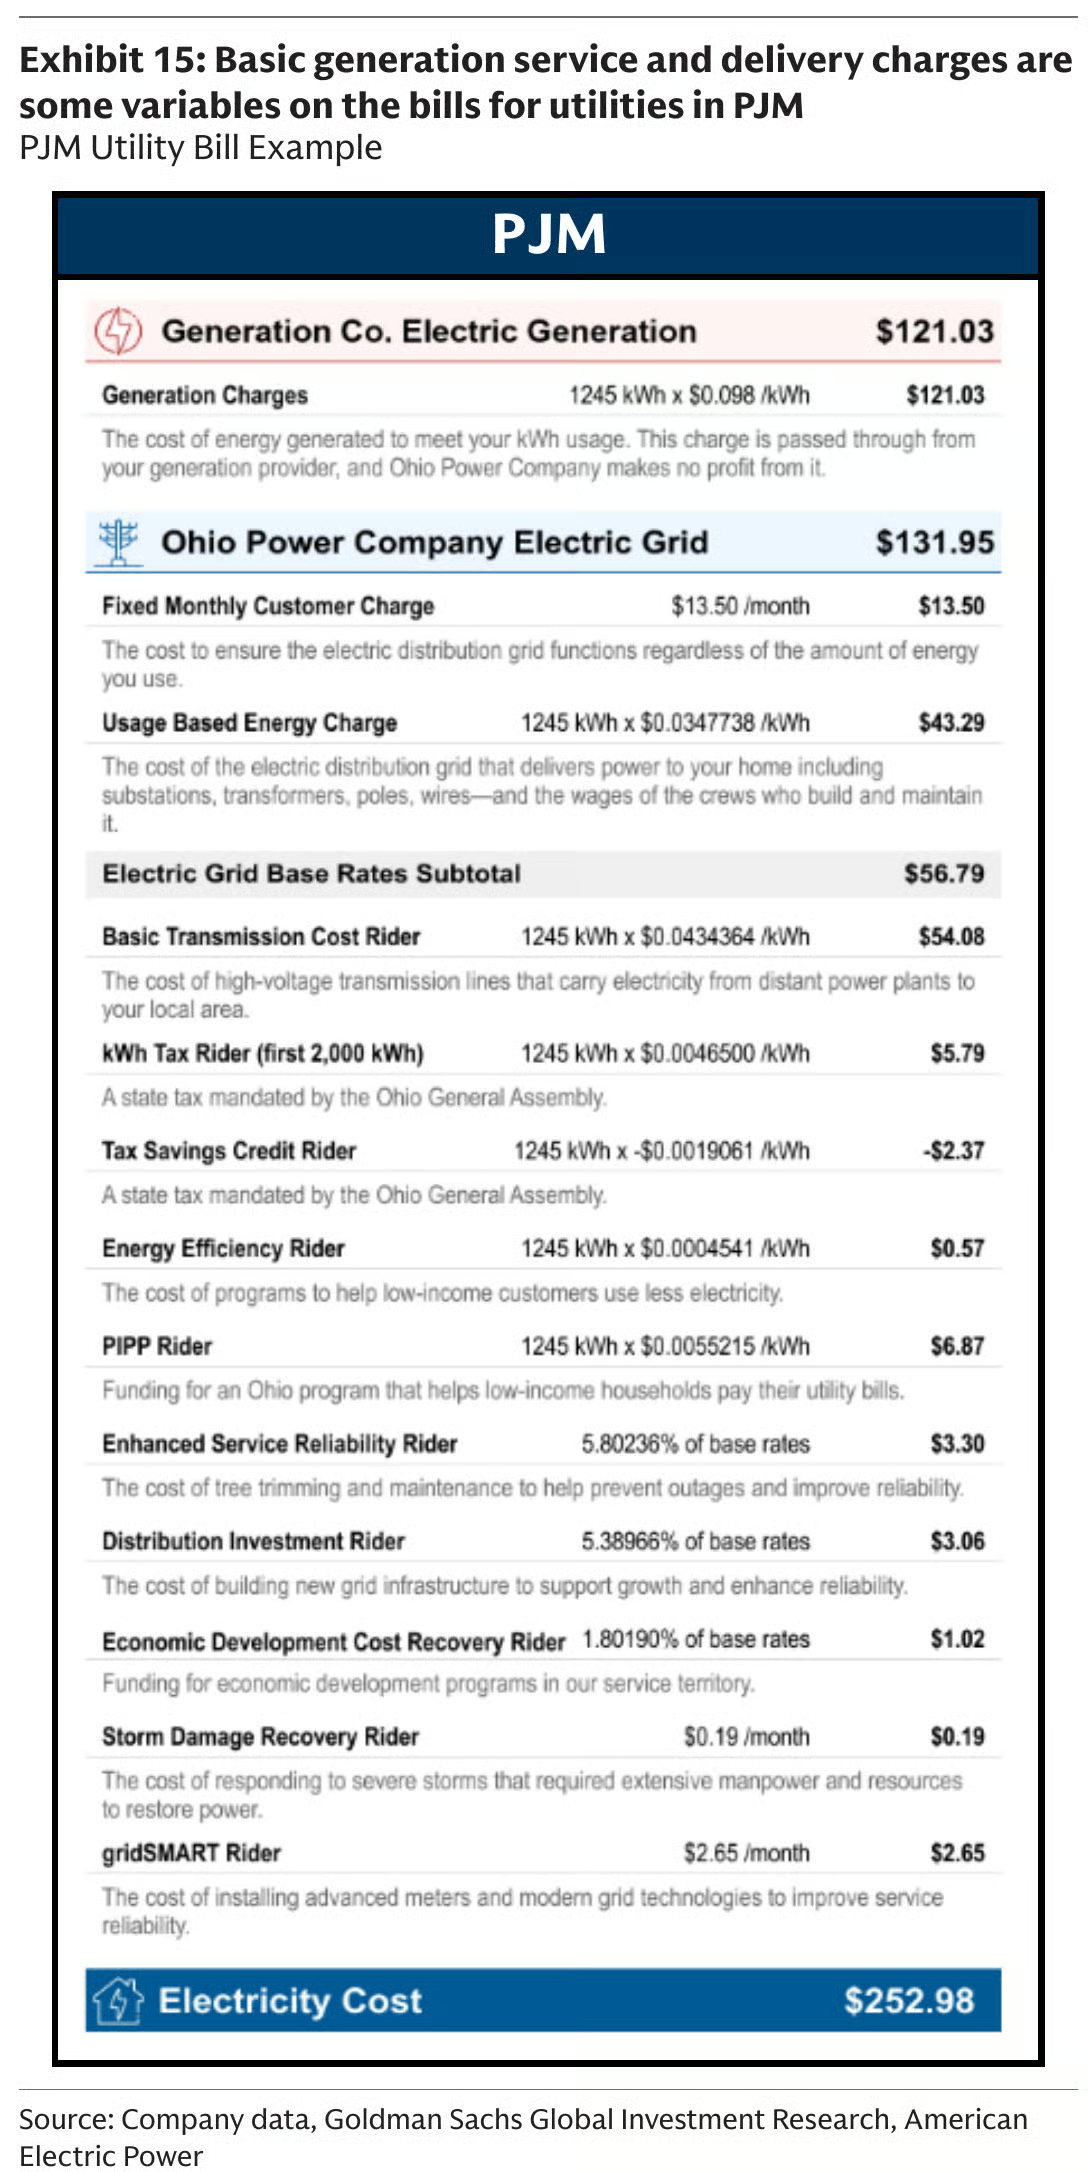
Из общей суммы в $252,98 на выработку электричества приходится $121,03, или 48%. В счете отдельно указано, что Ohio Power не получает с этой суммы прибыли. На «базовые тарифы электросети» — ту часть, которую утверждают в ходе пересмотра тарифов и из-за которой политики поднимают шум, — приходится всего $56,79, или 22%. Кроме того, в счете есть еще десять строк: надбавка за передачу электроэнергии, налог штата за киловатт-час, налоговый кредит, сбор на энергоэффективность, PIPP — программа Огайо по оплате счетов для малоимущих, надбавка на повышение надежности за счет обрезки деревьев, сбор на инвестиции в распределительную сеть, надбавка на экономическое развитие, сбор на ликвидацию последствий штормов и плата за gridSMART — систему интеллектуальных счетчиков. Одни только надбавки составляют $71,72 — больше, чем базовый тариф. Вот исходный счет:
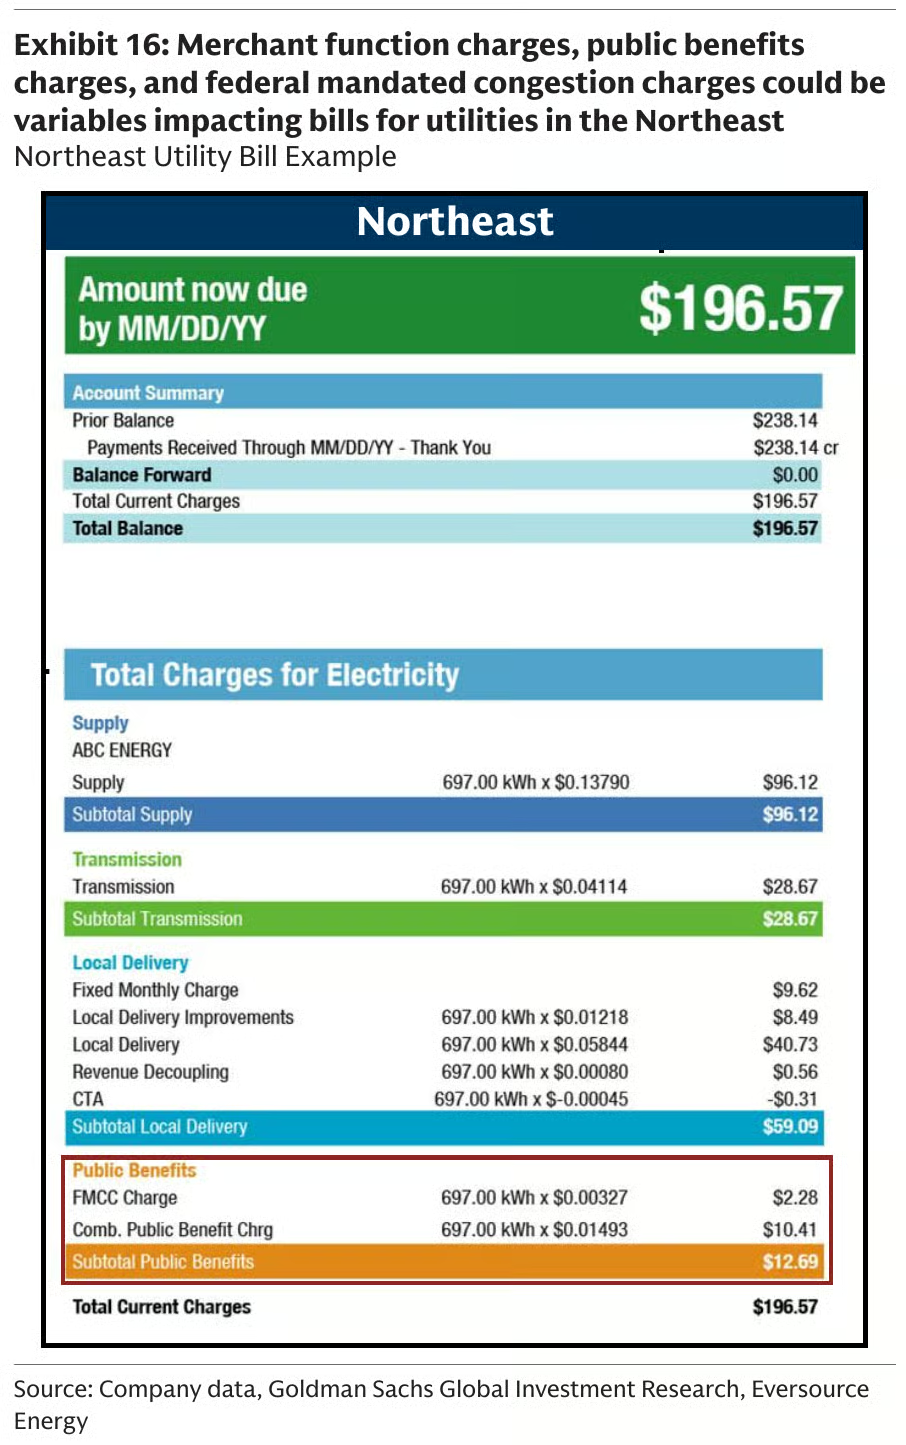
В примере из Северо-Востока США счет Eversource (ES) устроен похожим образом, хотя строки называются иначе. Помимо платы за электроэнергию ($96,12), передачу ($28,67) и местную доставку ($59,09), клиент платит $12,69 за «общественные нужды». Сюда входит обязательный федеральный сбор за перегрузку сети (FMCC): фактически плата за жизнь в месте, куда не удается доставить достаточно дешевого электричества из-за нехватки пропускной способности линий. Это примерно 6,5% счета — деньги на цели государственной политики, которые клиент может и не поддерживать. При этом многие потребители, которых обслуживают муниципальные энергокомпании, вообще не платят такой сбор. Об этом — ниже.
Строка счета, подорожавшая на 833%
Но если искать одну конкретную плату, которая превратила недовольство счетами за электричество из узкой темы в общенациональный предвыборный вопрос, это будет стоимость мощности. В энергосистеме PJM — крупнейшей в США — она включена в плату за электроэнергию.
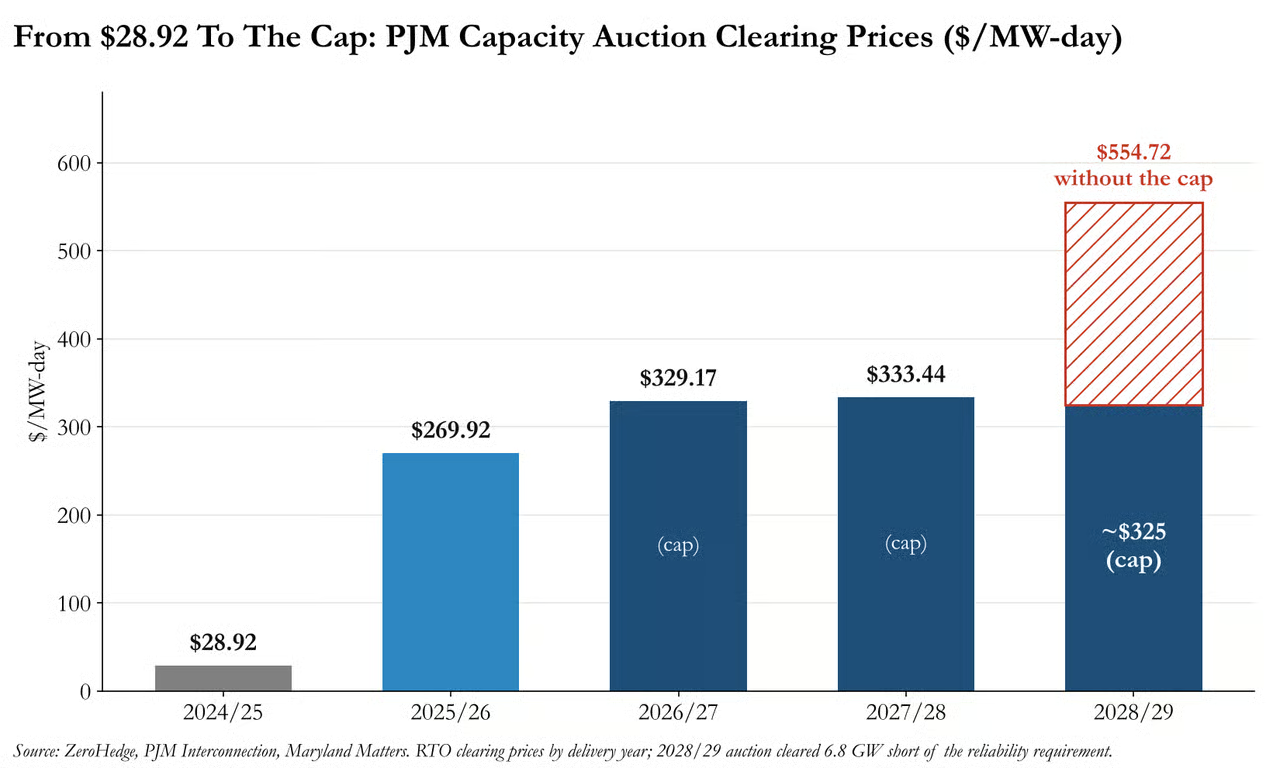
Рынок мощности — это механизм, с помощью которого PJM платит электростанциям за обещание быть готовыми к работе, когда это потребуется. Эти расходы напрямую включаются в плату за электроэнергию. Когда предложение сокращается из-за закрытия электростанций, а ожидаемый спрос резко растет из-за центров обработки данных, цены взлетают. Именно это и произошло: стоимость мощности поднялась с $28,92 до $269,92 за МВт в сутки — примерно на 833%. На следующий год она достигла предельного уровня в $329,17 и с тех пор, как видно, остается на этом потолке:
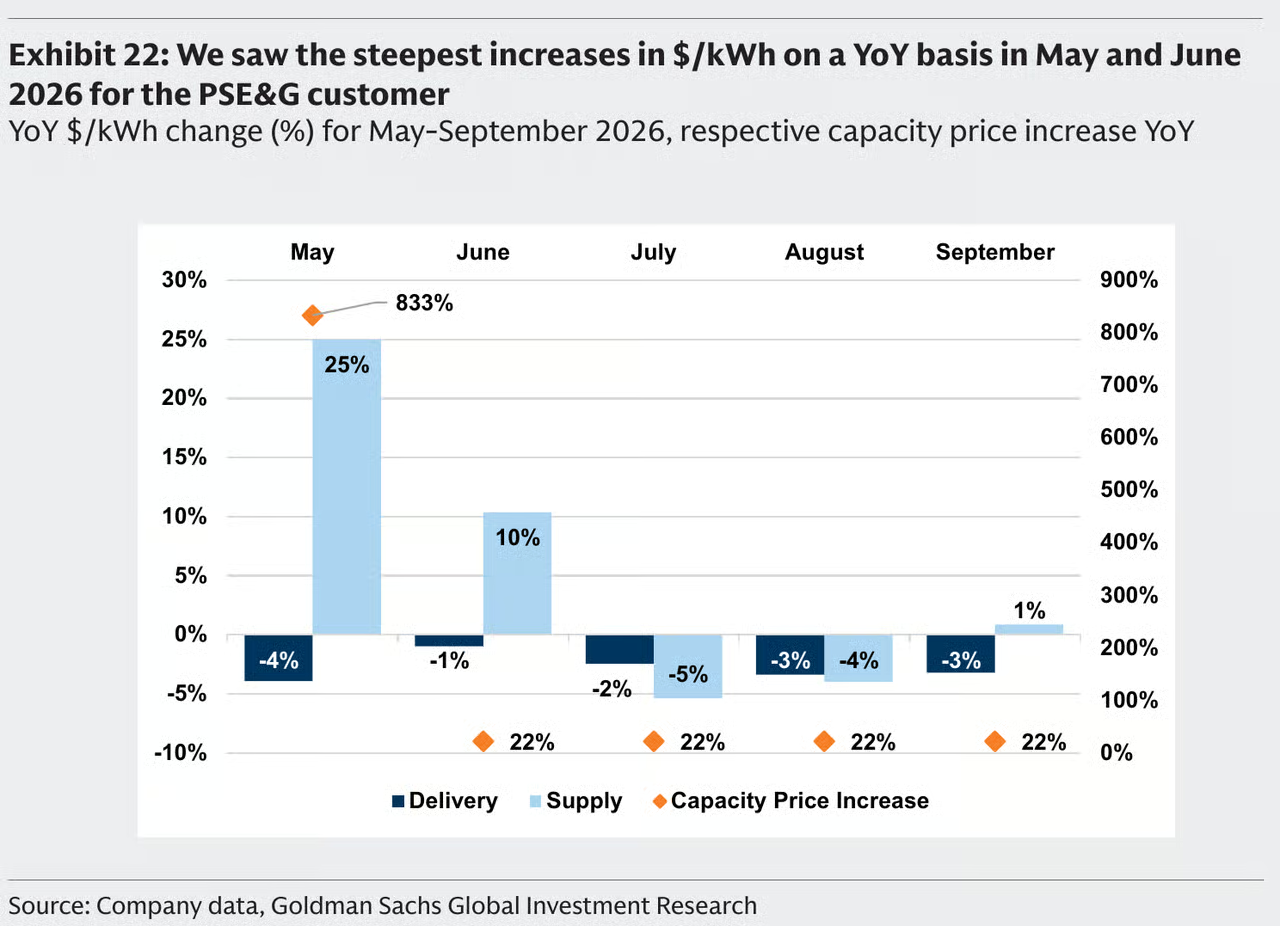
На реальном счете клиента PSE&G, за которым следил Goldman Sachs, последствия видны особенно наглядно: в мае 2026 года, когда сравнивали рост на 833%, плата за электроэнергию в расчете на кВт·ч выросла в годовом выражении на 25%, а в июне, когда вступило в силу очередное повышение, — еще на 10%. Плата за доставку — та часть, на которой коммунальная компания зарабатывает, — снижалась каждый месяц, показанный в отчете.
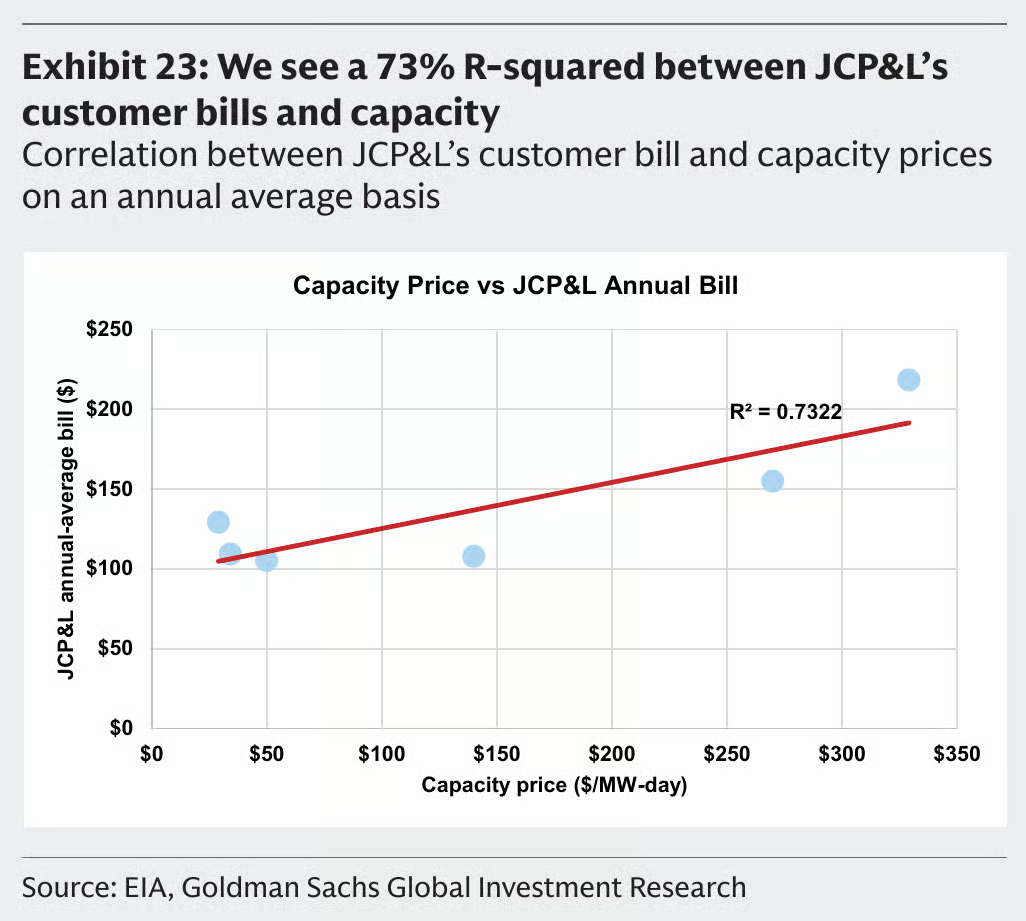
Если взглянуть шире, Goldman Sachs обнаруживает связь между средним годовым счетом JCP&L и ценами на мощность в PJM: R² составляет 73%. Если добавить стоимость природного газа (TETCO M3), многофакторная регрессия объясняет 88% изменений за шесть лет. Иными словами, в Нью-Джерси сумма в счете в основном зависит от двух показателей, которые губернатор не может контролировать напрямую.
Кто же повлиял на эти два показателя? По данным независимого наблюдателя рынка PJM, центры обработки данных стали причиной начислений на мощность в размере $29,4 млрд — это 46% от $63,6 млрд за последние четыре аукциона. Тот же наблюдатель, которого цитирует Bloomberg, прогнозирует, что за три года до мая 2028-го центры обработки данных добавят к счетам потребителей как минимум $23 млрд. И это при установленном пределе цен: как мы показывали в декабре прошлого года, без ограничений счета за электричество резко взлетели бы.
Есть и небольшая хорошая новость: как отмечает Стив Флейшман из Wolfe в последней заметке Power Trip, итоги нынешнего аукциона BGS в Нью-Джерси привели лишь к «незначительным изменениям летних счетов» — у клиентов PSEG они снизились на 3 доллара в месяц, у ACE не изменились, а у JCP&L выросли на 2 доллара. После прошлогоднего аукциона, когда «в июне счета за электричество подскочили на 17–20% после вступления в силу результатов аукциона мощности PJM, что усилило политическую чувствительность к этой теме», такой исход особенно заметен. Так работает ограничение цен на мощность: счета перестают расти. Но обратно они уже не снижаются.
Механизм тарифной базы
Это подводит нас к более медленному и, возможно, более устойчивому фактору роста счетов — капитальным затратам энергокомпаний.
Goldman описывает формулу, по которой регулируемая коммунальная компания получает прибыль. Стоит остановиться на ней подробнее:
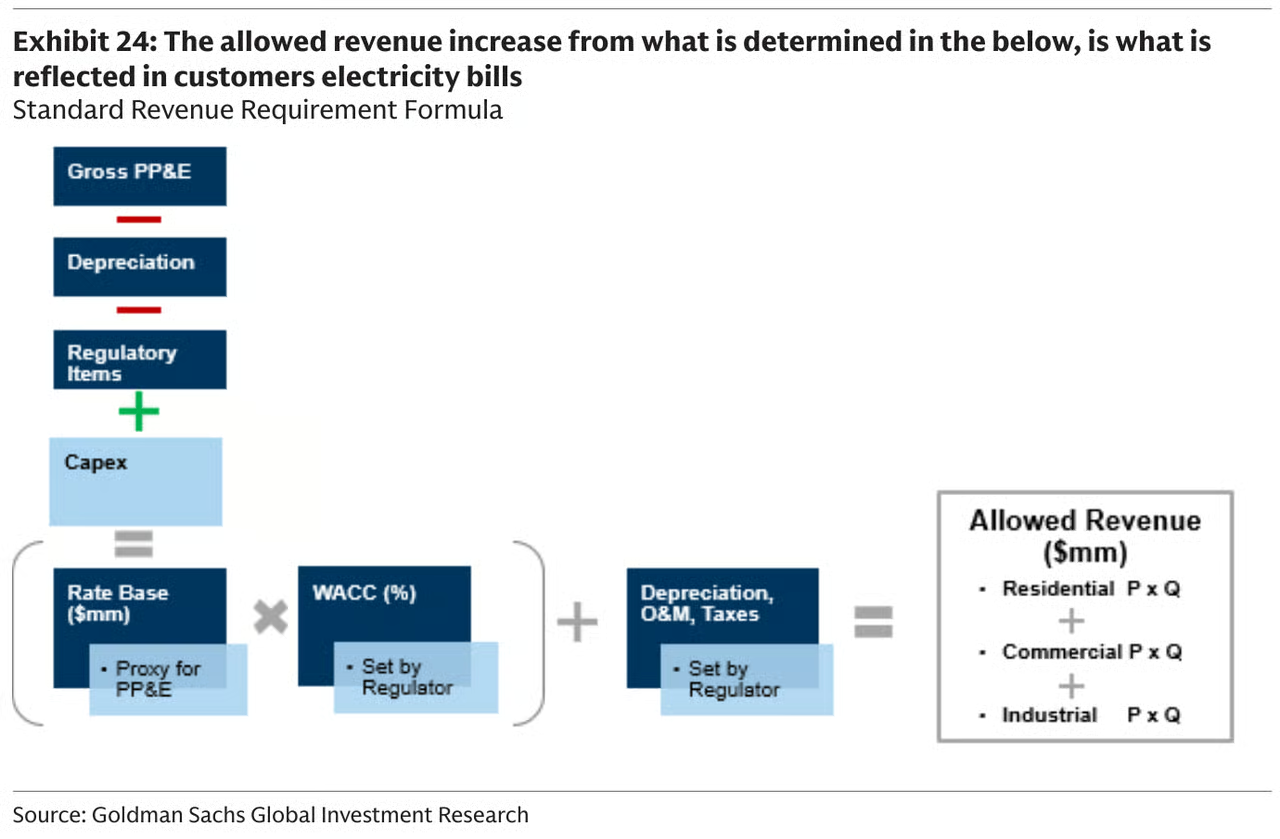
Регуляторы устанавливают доходность — средневзвешенную стоимость капитала (WACC), — которую компания может получать на свою тарифную базу: все построенные активы за вычетом амортизации плюс новые капитальные вложения. Как пишет Goldman, «это разрешённое увеличение выручки в конечном счёте отразится на счетах потребителей за электроэнергию.» Доходность начисляется на вложенный капитал, поэтому чем больше компания строит, тем больше зарабатывает. Для этого не нужен никакой заговор: так устроена сама система, и именно поэтому акции энергокомпаний оценивают с учётом роста тарифной базы.
Последствия видны в статистике. Опубликованный в прошлом месяце анализ Bloomberg на основе данных EIA показал: цены у частных энергокомпаний, обслуживающих две трети домохозяйств США, с 2020 года выросли на 34%, тогда как у муниципальных — на 19%. «Стимулы частной энергокомпании устроены так, что другие факторы роста затрат усугубляются — они только усиливают их», — сказала Bloomberg Геннелл Уилсон из RMI. Показательный пример — пенсионерка из Вустера, штат Массачусетс: она платит National Grid 34 цента за киловатт-час, тогда как её сосед по другую сторону озера — муниципальной энергокомпании меньше 16 центов.
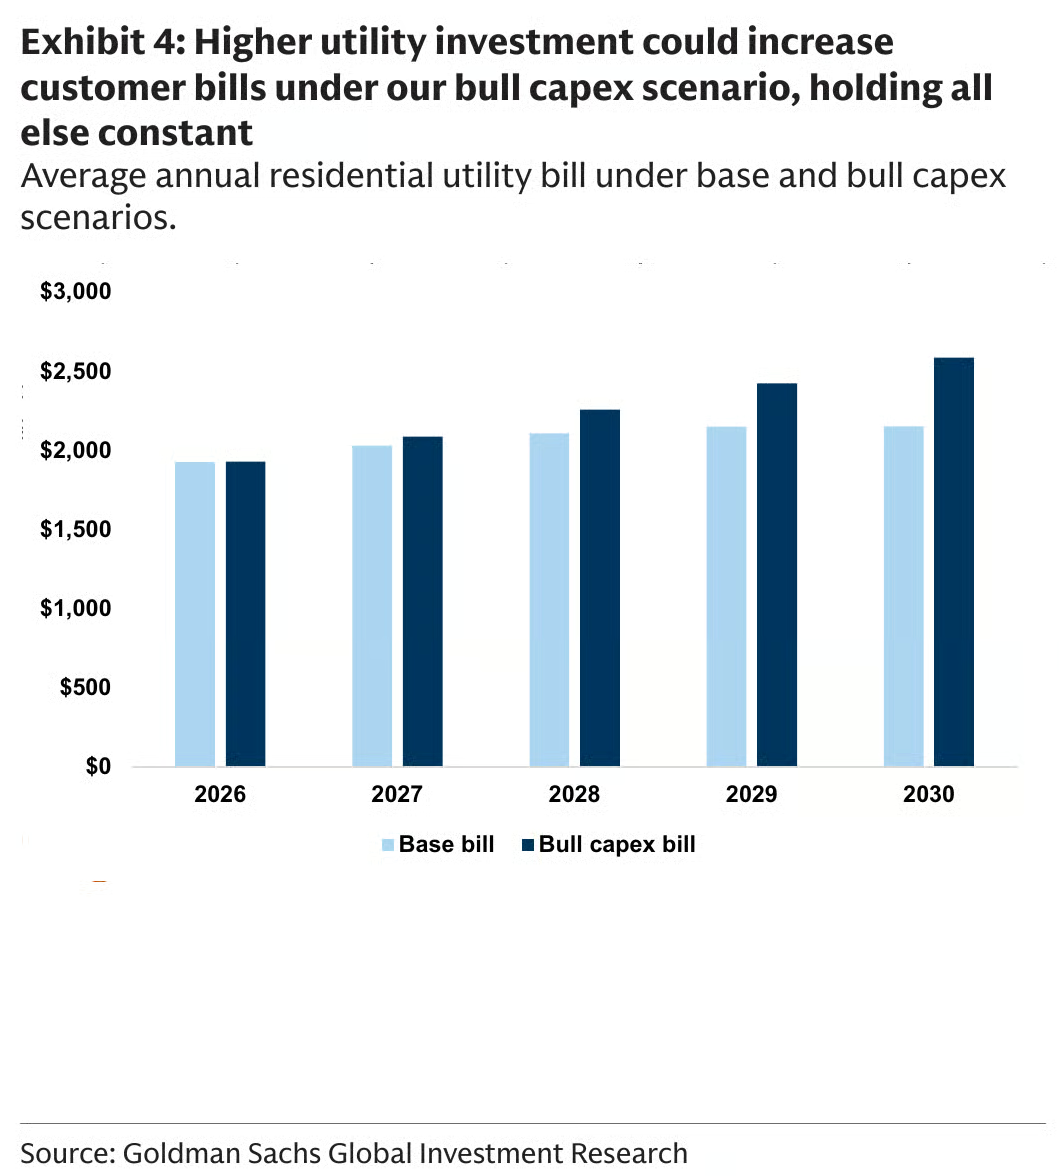
И эта машина только набирает обороты. По данным Reuters, энергокомпании близки к тому, чтобы повторить прошлогодний рекорд: подать заявки на повышение тарифов на общую сумму 31 миллиард долларов. По оценке RRA при S&P, за ближайшие пять лет частные энергокомпании потратят на капитальные вложения почти 1,3 триллиона долларов. Расчёты Goldman показывают, к чему это может привести: в базовом сценарии средний годовой счёт домохозяйства вырастет примерно с 1900 долларов в 2026 году до 2150 долларов к 2030-му. В «бычьем» сценарии капитальных затрат — благоприятном для энергокомпаний — он достигнет примерно 2600 долларов, а до 2029 года счета будут расти в среднем на 7,9% в год вместо 3,7%.
Надо признать, что значительная часть этих вложений необходима: энергосети устарели, ущерб от штормов обходится всё дороже — одна только JCP&L добивается возмещения 476 миллионов долларов расходов на штормы сверх повышения платы за распределение электроэнергии на 253 миллиона, согласно обзору тарифных дел BofA. Кроме того, кто-то должен подключать все эти центры обработки данных. Но вопрос «кто за это заплатит?» как раз и стоит сегодня перед избирателями.
Это действительно так дорого — или только кажется?
Здесь Goldman немного охлаждает пыл сторонников такой трактовки. Несмотря на всё сказанное выше, расходы на электричество составляют около 2,7% располагаемых доходов населения. По прогнозу Goldman, к 2030 году эта доля снизится примерно до 2,6%, поскольку доходы будут расти быстрее счетов. При этом между темпами роста счетов и долей дохода, которую они забирают, почти нет взаимосвязи:
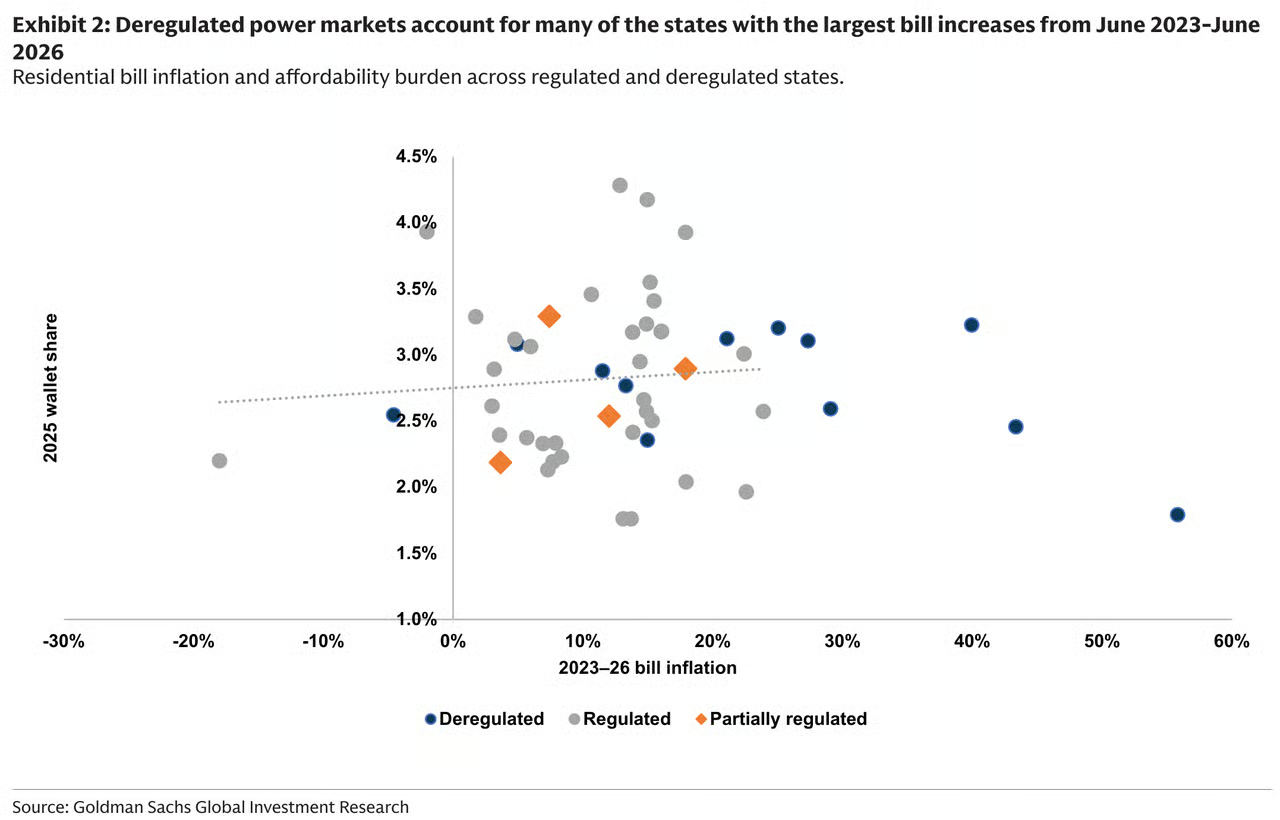
В округе Колумбия, где за три года счета выросли сильнее всего — на 55,8%, — нагрузка на доходы одна из самых низких и составляет около 1,8%. А в Алабаме, Миссисипи, на Гавайях и в Западной Виргинии эта доля — одна из самых высоких, хотя рост цен там был ниже среднего, а местами цены даже снижались. Поэтому Goldman делает вывод: «Для того, как потребители воспринимают доступность расходов, важнее всего инфляция». Иными словами, избиратели сравнивают нынешний счёт с прошлогодним, почти не принимая во внимание свою зарплату.
Возможно, поэтому людям кажется, что ситуация хуже, чем показывают средние цифры. Счета бывают неравномерными и зависят от сезона: клиент PSE&G, которого приводит Goldman, зимой платил около 100 долларов, а в июле — больше 450. Или, как сказала Bloomberg пенсионерка из Пенсильвании, которая записывает ежедневное потребление электричества в тетрадь: «Они постоянно понемногу растут — почти незаметно, пока однажды не приходит шокирующий счёт и ты не спрашиваешь: „Ого, как это произошло?“»
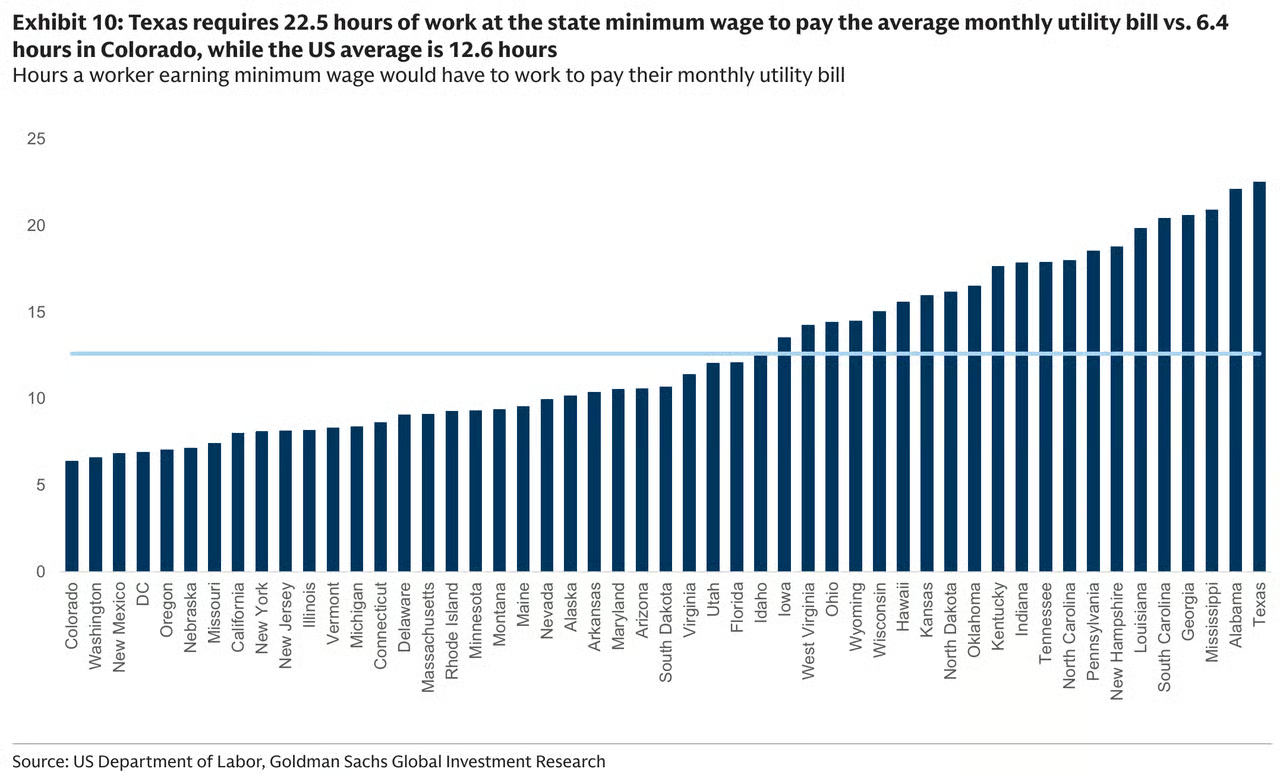
Для семей с низкими доходами нагрузка вполне реальна. По расчётам Goldman, чтобы оплатить средний месячный счёт, нужно отработать 12,6 часа по минимальной ставке штата — примерно 30% от 40-часовой рабочей недели. В Техасе это 22,5 часа, в Колорадо — 6,4.
Главный вопрос сегодня: кто оплатит следующий гигаватт?
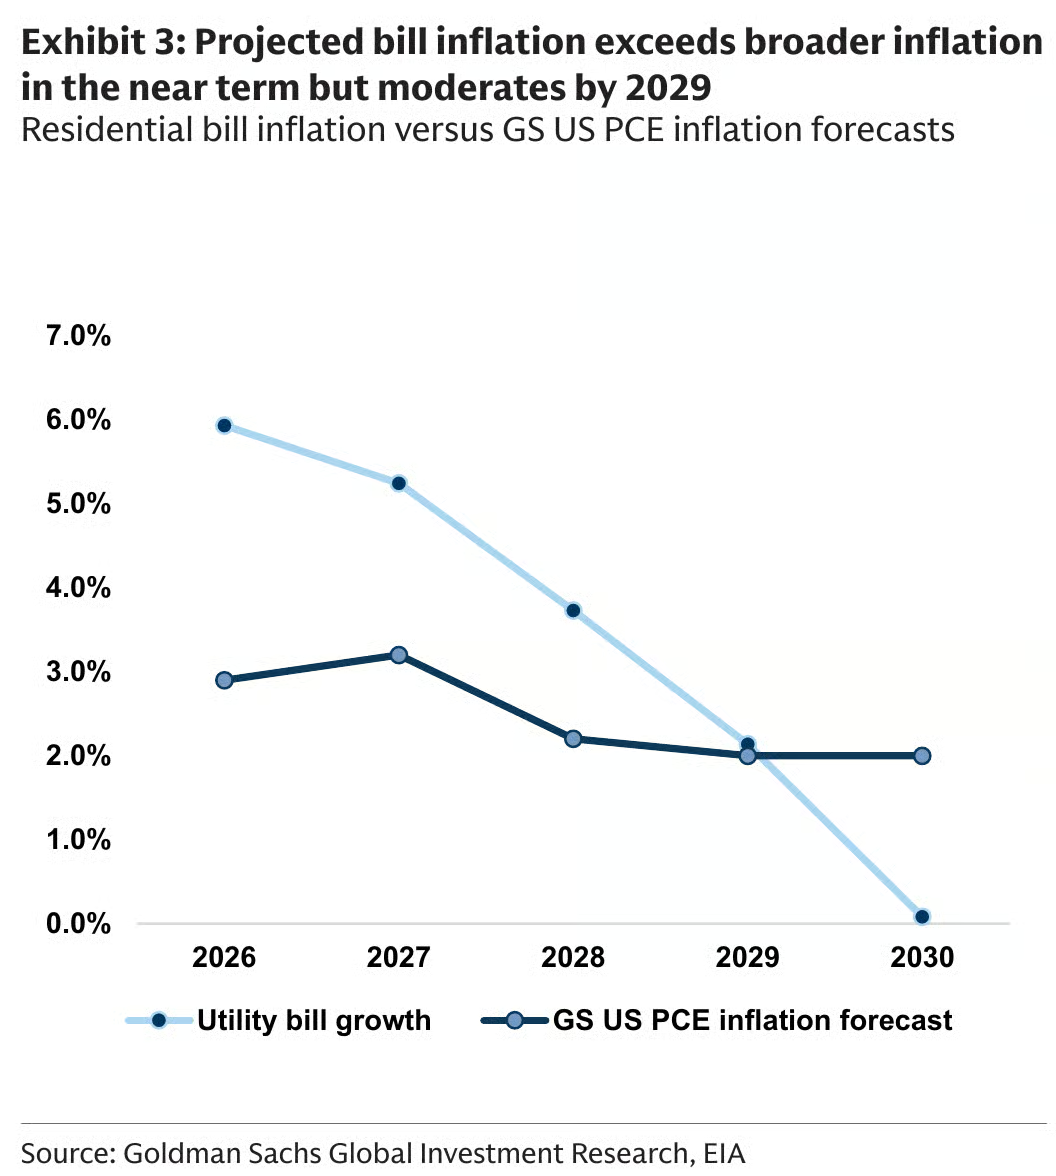
К чему всё это сводится? Базовый прогноз Goldman предполагает умеренный рост счетов: на 5,9% в 2026 году, с замедлением до 2,1% к 2029-му. Среднегодовой темп составит 3,7%, а затем рост вернётся к уровню инфляции потребительских расходов (PCE).
В то же время аналитики Goldman считают, что политическая дискуссия уже сместилась. В стратегии на промежуточные выборы, доступной подписчикам pro, команда банка, изучающая биржевые корзины, пишет, что рост цен на электроэнергию «может оказаться одной из наименее замеченных тем, способных повлиять на выборы в США», а также что «дискуссия всё чаще идёт не о том, следует ли строить центры обработки данных, а о том, кто оплатит дополнительные мощности генерации и линии электропередачи, необходимые этим центрам». Эту же тему затрагивает обзор BofA по выборам губернаторов в разных штатах, о котором мы уже писали в материале «Штаты, где промежуточные выборы во вторник могут остановить строительство центров обработки данных».
Энергокомпании уже ощущают последствия. Всего несколько часов назад аналитик Goldman Дэвенпорт подтвердила рекомендацию продавать акции Exelon, сославшись на «более ограниченные возможности роста прибыли из-за рисков доступности электроэнергии и регулирования на территориях PJM, которые обслуживает компания». По данным Reuters, в июне Fitch ухудшило прогноз для североамериканского сектора энергокомпаний до «ухудшающегося», указав на политическое давление с целью ограничить тарифы и прибыль. А Чарльз Хуа из PowerLines сказал Reuters: «Самое важное начнётся после выборов».
Мы согласны и подозреваем, что плавная траектория Goldman — оптимистичный сценарий. Для него необходимо, чтобы ценовой потолок PJM продолжал действовать, капитальные затраты остались на базовом, а не на повышенном уровне, несмотря на рекордные заявки энергокомпаний на рост тарифов, а центры обработки данных перестали увеличивать расходы на мощности. При этом портфель заказов GE Vernova на газовые турбины составляет 116 ГВт, а значит, новые мощности не появятся ещё несколько лет. Если хотя бы одно из этих условий не выполнится, «замедление» роста снова отложится.
Поэтому мы вновь приходим к тому же выводу, что и в канун прошлого Рождества — задолго до того, как Goldman пришёл к похожей позиции: если следующий гигаватт нужен центру обработки данных, пусть он сам его и построит.
Сделать обязательным подключение «за счётчиком» https://t.co/ZEcmX5Ge0e pic.twitter.com/bCBnwx2E5g
— zerohedge (@zerohedge) December 24, 2025
Иначе тот, кто победит сегодня, унаследует тот же счёт — только с несколькими новыми строками.
Подробнее — в полном докладе Goldman «Доступность электроэнергии для потребителей», доступном подписчикам pro.