
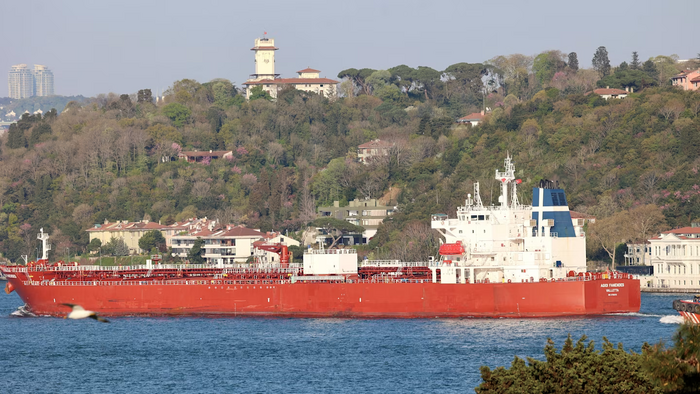
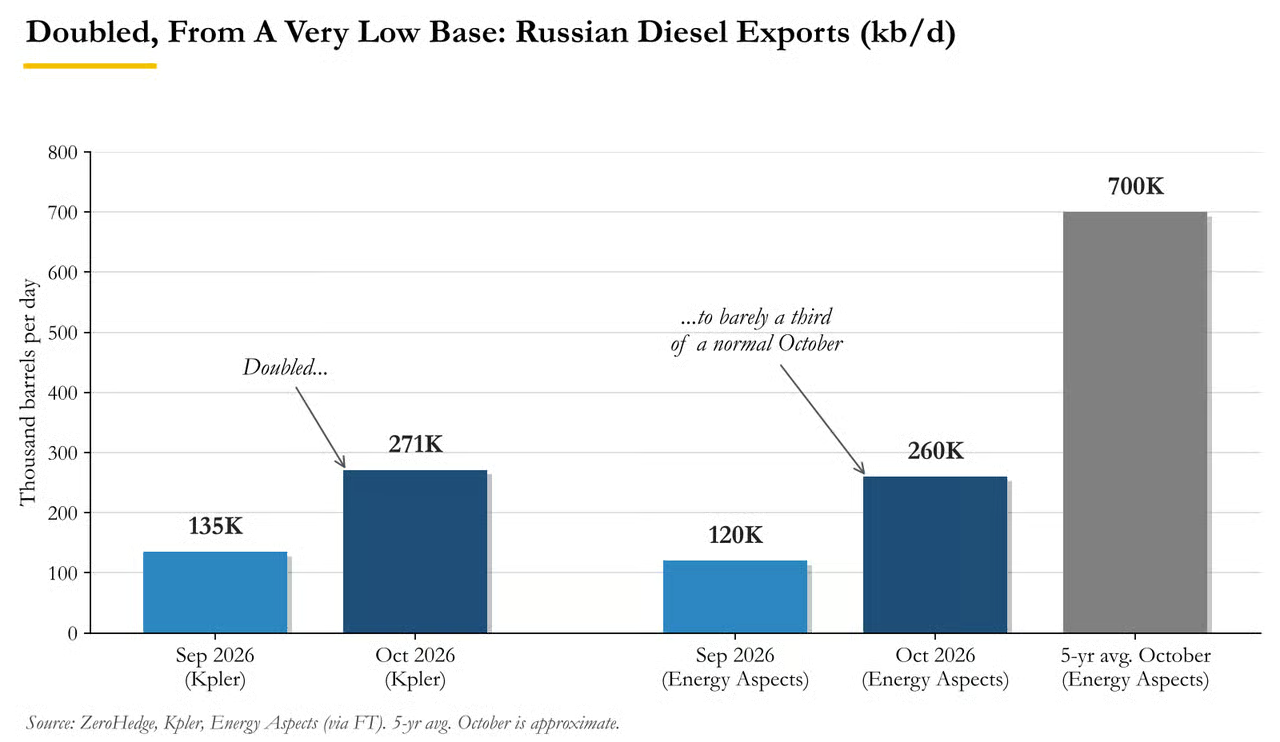
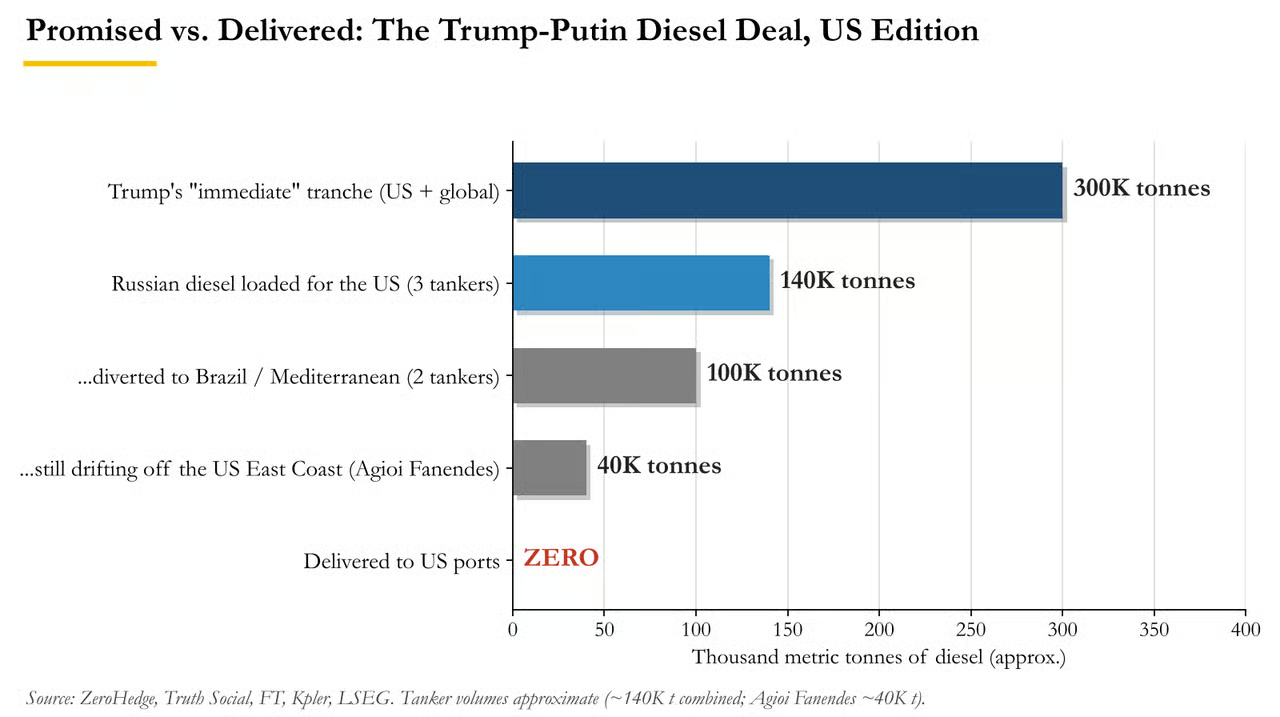
Россия в октябре удвоила экспорт дизельного топлива, однако ни один груз, отправленный в рамках американского санкционного послабления, не прибыл в порт США. По данным Kpler, приведённым Financial Times, поставки выросли до 271 тыс. баррелей в сутки против 135 тыс. в сентябре: топливо ушло в Бразилию, Турцию и другие страны. Два танкера, направлявшихся в США, изменили курс, а третий стоит у восточного побережья в ожидании покупателя.
Пять недель назад Дональд Трамп заявил, что Владимир Путин «немедленно» обеспечит дизелем «американский и мировой рынок». Белый дом теперь объясняет, что цель сделки — увеличить мировое предложение и тем самым снизить цены для американцев. Но фактические поставки пока достались другим покупателям.
Данные Kpler подтверждаются оценками Energy Aspects: её руководитель по геополитике Ричард Бронз сообщил FT, что экспорт российского дизеля вырос со 120 тыс. баррелей в сутки в сентябре до 260 тыс. в октябре. При этом средний показатель для октября за последние пять лет — около 700 тыс. баррелей в сутки. Иными словами, даже после удвоения поставки составили лишь примерно треть от обычного уровня.
Данные S&P Global Commodities at Sea показывают похожую картину в тоннах: в октябре Россия отгрузила 985 тыс. тонн дизельного топлива и газойля против примерно 2,7 млн тонн в ноябре 2025 года. Москва заявляет, что рассчитывает экспортировать в этом месяце около 2,15 млн тонн, однако вице-премьер Александр Новак признал, что новые удары по нефтеперерабатывающим заводам могут снизить этот объём.
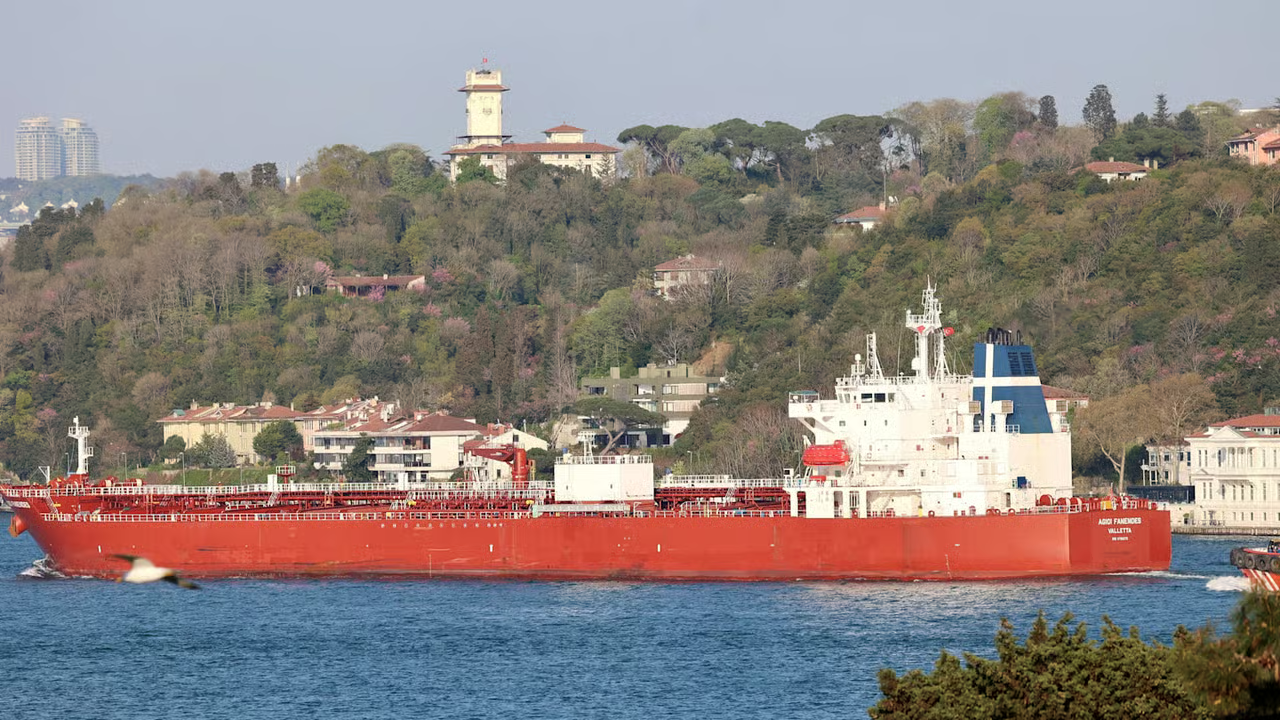 Танкер Agioi Fanendes с российским дизельным топливом стоит у восточного побережья США в ожидании покупателя
В Белом доме считают, что рост мирового предложения соответствует плану. Представитель администрации заявил FT:
«Как сказал президент, это сделка для всего мира. Она заключена, чтобы увеличить поставки дизеля на мировой рынок — снизить цены для американцев и всего мира. Именно это и произойдёт.»
Такое объяснение шире обещания Трампа от 9 октября, в котором отдельно упоминался американский рынок. Дизель — товар глобального рынка: поставка в бразильский Сантус, например, означает, что топливо с побережья Мексиканского залива не придётся отправлять в Бразилию. Однако это косвенный эффект, а не прямое поступление российских грузов в США.
«ТРАМП: ПУТИН СОГЛАСИЛСЯ НАЧАТЬ ПОСТАВКИ ДИЗЕЛЯ НА МИРОВОЙ РЫНОК»
— zerohedge (@zerohedge) October 9, 2026
Танкеры развернулись у берегов США
Американское направление сделки пока существует главным образом на картах отслеживания судов. Первый танкер, шедший в США, — Agioi Fanendes под флагом Мальты — загрузил около 40 тыс. тонн дизельного топлива со сверхнизким содержанием серы в Приморске 22 октября. Судно указало Нью-Йорк как пункт назначения и должно было прибыть примерно 7 ноября. За ним последовали ещё два танкера, Leruo и Talisman; вместе на них находилось около 140 тыс. тонн топлива.
Затем против поставок выступили американские законодатели и власти штатов:
- Двухпартийная группа конгрессменов предупредила банки и портовые администрации Нью-Йорка и Нью-Джерси, Хьюстона, Бомонта и Корпус-Кристи: обработка этих грузов может нарушить запрет на импорт российских энергоносителей, введённый в 2022 году.
- Сенатор Ричард Блументаль направил письмо греческому владельцу Agioi Fanendes, предупредив, что разгрузка сделает его участником незаконной сделки, сообщило Maritime Executive.
- Губернатор Нью-Джерси Мики Шерилл, штат которой принимает суда, направляющиеся в гавань Нью-Йорка, призвала портовых и терминальных операторов не допускать танкеры к разгрузке, пригрозив серьёзными санкциями. По её мнению, лицензия Минфина США не может отменить закон, принятый Конгрессом.
В итоге Leruo сменил пункт назначения на Бразилию, а Talisman ушёл в Средиземное море. Agioi Fanendes указал в документах «по распоряжению владельца». По данным Bloomberg, судно развернулось примерно в 400 морских милях от Нью-Йорка; позднее Reuters сообщило, что танкер остановился у восточного побережья. FT пишет, что он до сих пор ждёт покупателя. Белый дом заявил, что переговоры с владельцем судна продолжаются.
Поставки, покинувшие Россию, быстро нашли покупателей. По данным Bloomberg, в ноябре Бразилия опередила Турцию и стала главным направлением российского дизеля. 6 ноября ZeroHedge опубликовал сообщение о четырёхмесячном максимуме российских топливных потоков на фоне смягчения ограничений на экспорт дизеля:
Российские топливные потоки достигли максимума за четыре месяца на фоне смягчения ограничений на экспорт дизеля: Bloomberg
— zerohedge (@zerohedge) November 6, 2026
На Agioi Fanendes находится около 40 тыс. тонн топлива — примерно 300 тыс. баррелей. США потребляют около 4 млн баррелей дистиллятов в сутки, поэтому последний российский груз, направлявшийся в страну, покрыл бы менее двух часов американского спроса. Брайан Манделл из Phillips 66 назвал российские поставки «каплей в море» по сравнению с объёмами дистиллятов, выбывшими из оборота.
Удары по НПЗ ограничивают экспорт
Ричард Бронз из Energy Aspects связывает рост экспорта с тем, что российские нефтеперерабатывающие заводы смогли увеличить выпуск во время паузы в украинской кампании беспилотных ударов. «Если пытаться определить причину, это были давление США и объявленное Трампом энергетическое перемирие», — сказал он.
Пауза закончилась: украинские удары по российским НПЗ возобновились 30 октября после двухнедельного перерыва. На следующий день Москва вновь продлила запрет на экспорт дизеля — теперь до конца января, предусмотрев исключения, которые позволяют сохранить сделку с Трампом на бумаге. Бронз ожидает, что в ближайшие месяцы российский экспорт будет «очень слабым». По словам Сумита Ритолии из Kpler, Москва будет отдавать приоритет внутреннему рынку, который испытывает нехватку бензина и вводит его нормирование:
«Работа российских НПЗ по-прежнему испытывает серьёзное давление. В ближайшее время мы ожидаем, что объёмы переработки останутся ограниченными — около 4 млн баррелей в сутки. Перспективы существенного восстановления невелики, пока продолжаются атаки», — сказал он.
Главное ограничение для российских поставок — состояние нефтеперерабатывающих заводов. Шестимесячное разрешение OFAC, управления Минфина США по контролю за иностранными активами, не восстановит установку первичной переработки, повреждённую беспилотником.
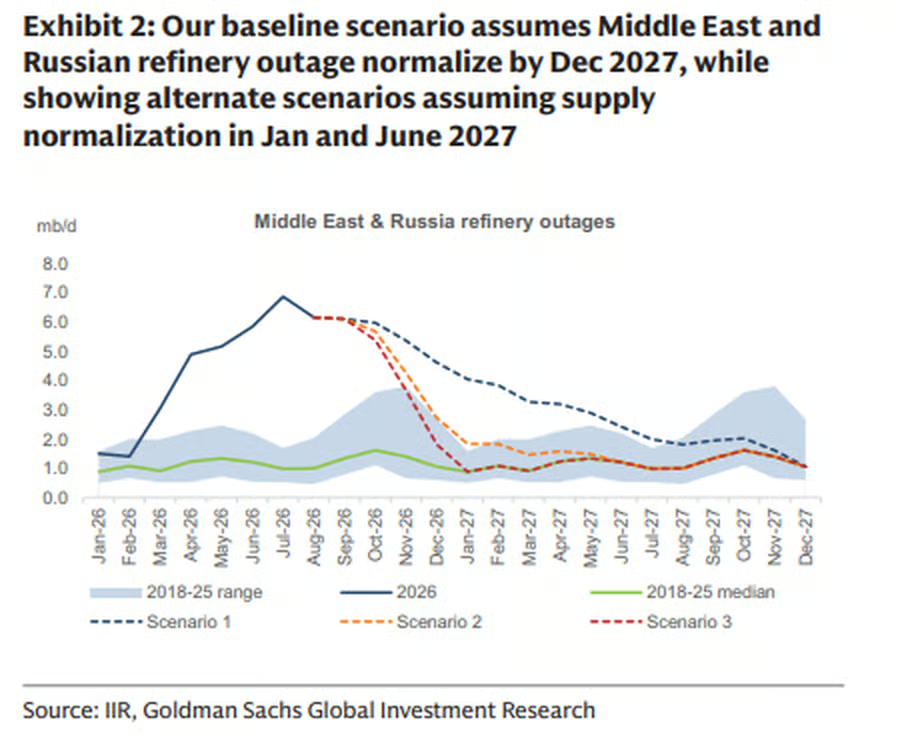
О масштабах проблем с переработкой говорят и оценки Goldman Sachs. В октябрьском обзоре сырьевого рынка аналитики банка отметили, что маржа переработки дистиллятов в течение месяца менялась примерно на $15 за баррель на фоне новостей о высвобождении стратегических запасов, ударах по НПЗ и экспорте российского дизеля. По их данным, запасы средних дистиллятов в Сингапуре сократились на 44% год к году, а запасы авиационного топлива в регионе ARA — на 56%. Нефтепереработчики продолжали отдавать приоритет дизелю, ограничивая выпуск других продуктов. Перебои на Ближнем Востоке превышали сезонную норму на 1,6 млн баррелей в сутки, а в России — на 4,2 млн.
«Сохраняющиеся повреждения НПЗ продолжают ограничивать предложение нефтепродуктов: перебои на Ближнем Востоке превышают сезонные нормы на 1,6 млн баррелей в сутки, а в России — на 4,2 млн. Плановые глобальные ремонты НПЗ сократились на 1,7 млн баррелей в сутки, или на 27% год к году, главным образом из-за переноса работ в США. Ожидалось, что отложенные ремонты продлят нехватку нефтепродуктов до 2027 года, а во втором квартале плановое обслуживание резко возрастёт».
Таким образом, объём простоев российских НПЗ — около 4,2 млн баррелей в сутки сверх сезонной нормы — намного превышает весь октябрьский экспорт дизеля, составивший 271 тыс. баррелей в сутки. По расчётам азиатского подразделения Goldman Sachs, совокупные перебои на Ближнем Востоке и в России могут достичь пика около 7 млн баррелей в сутки этим летом. В базовом сценарии банка ситуация нормализуется лишь к декабрю 2027 года.
Дефицит может затянуться до 2027 года
Это осложняет надежды на то, что сделка по дизелю или возможное мирное соглашение приведут к снижению цен на топливо уже весной. Goldman Sachs считает, что мировой рынок переработки останется напряжённым и в 2027 году — даже если все перебои на НПЗ Ближнего Востока и России неожиданно исчезнут в январе.
«Удивительно, но даже в самом оптимистичном сценарии нормализации — когда перебои на НПЗ Ближнего Востока и России полностью прекращаются к январю 2027 года — наша команда всё равно ожидает, что валовая маржа переработки в Сингапуре в 2027 году составит $19 за баррель. Для сравнения, историческая средняя маржа в середине цикла — всего $10. В базовом сценарии она вырастет до $33 за баррель», — написал клиентам Джерри Шэнь, изложив выводы азиатской команды Goldman Sachs.
Даже лучший сценарий Goldman Sachs предполагает маржу почти вдвое выше исторической средней. Одна из причин — запасы нефтепродуктов росли гораздо медленнее запасов нефти. В частности, запасы средних дистиллятов в Сингапуре снизились на 44% год к году. В США ситуация ещё напряжённее: ранее в ноябре запасы дизеля упали ниже 100 млн баррелей впервые с 2003 года.
Есть и фактор времени. Нефтепереработчики перенесли осенние ремонты, чтобы работать на полной мощности. Поэтому плановое обслуживание в мире сократилось на 27% год к году, а значительная часть работ придётся на следующую весну. Goldman Sachs ожидает особенно высокий объём ремонтов во втором квартале 2027 года: в России и на Ближнем Востоке он будет близок к сезонной норме, а в Азии без учёта Китая — примерно на 50% выше обычного уровня.
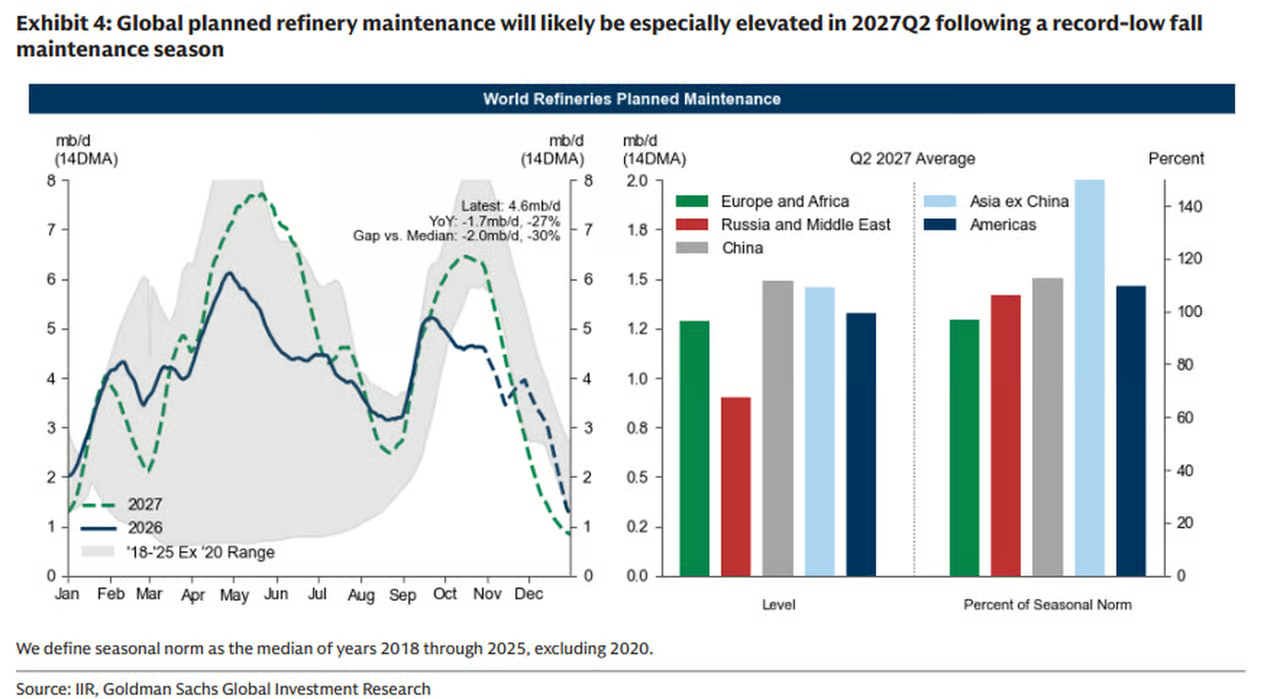
Следующее сокращение предложения дизеля уже заложено в графики ремонтов и может произойти независимо от новых ударов по НПЗ. По оценке аналитиков, мировой дефицит дизельного топлива, вероятно, сохранится до 2027 года.
Кому достанутся российские баррели
Россия получила санкционное послабление до 7 апреля и политические дивиденды от сделки; дизель достался Бразилии и Турции. Американские потребители могут выиграть лишь косвенно — за счёт нескольких сотен тысяч дополнительных баррелей в сутки на мировом рынке, где дефицит измеряется миллионами. По данным AAA, в начале ноября дизель на американских АЗС стоил около $6,29 за галлон — меньше рекордных цен выше $6,50 в сентябре. Это снижение, вероятно, связано скорее с новостями об Иране, чем с поставками из Приморска.
Белый дом может быть прав в том, что увеличение мирового предложения немного снижает цены для американцев. Но украинские удары по НПЗ возобновились, Москва ограничивает потребление бензина внутри страны, а Goldman Sachs ожидает напряжённости на рынке нефтепродуктов до 2027 года даже в наиболее благоприятном сценарии. Поэтому экспорт России, вероятно, снова станет «очень слабым» как раз тогда, когда запасы дизеля в США опустились до минимума за несколько десятилетий. Если рынок получит передышку, она скорее будет связана с ситуацией в Ормузском проливе и графиками ремонта НПЗ, а не с поставками из России.
Agioi Fanendes тем временем остаётся у восточного побережья США. На борту — объём, которого хватило бы менее чем на два часа американского спроса, но груз пока не может найти покупателя.
Подробнее — в полной версии обзора Goldman Sachs «Переработка в Азии» и октябрьского комментария сырьевого подразделения банка, доступных подписчикам профессионального тарифа.
Оригинал этой публикации впервые появился на mcgaz.ru.